Más allá de la capital: siete polos regionales donde la competencia aún no llega
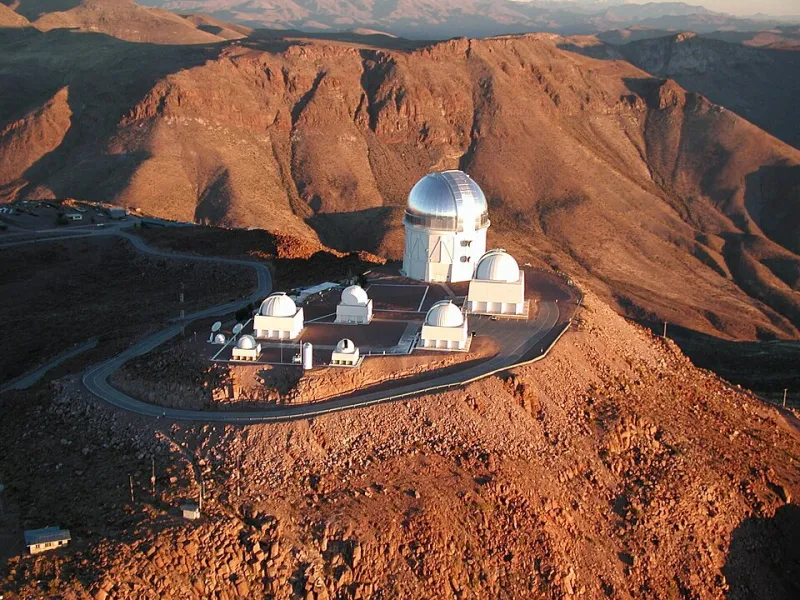
Photo: NOIRLab/NSF/AURA, CC BY 4.0, via Wikimedia Commons
Existe una paradoja persistente en el mercado chileno: las empresas medianas se concentran geográficamente donde la competencia es más feroz y los costos más altos, mientras regiones con clústeres productivos consolidados, incentivos tributarios y demanda insatisfecha quedan fuera del radar. La explicación es comprensible —información, redes, percepción de riesgo—, pero el costo de oportunidad es real y medible.
1. Antofagasta: proveedores de clase mundial en el corazón minero
La región concentra la mayor parte de la producción de cobre del país y con ello una base de proveedores mineros que ya compiten por contratos con Codelco y las grandes privadas. La ventana de oportunidad está en los servicios de mantenimiento predictivo, automatización y gestión hídrica, donde la demanda crece más rápido que la oferta local calificada. El Corfo Antofagasta y la Asociación de Proveedores de la Gran Minería de Antofagasta (APROVAG) articulan programas de desarrollo que facilitan la entrada de socios tecnológicos.
2. Biobío: la capital oculta del capital humano industrial
Con universidades como la Universidad de Concepción y la Universidad del Bío-Bío, la región exporta ingenieros a todo el país. Los clústeres de construcción naval, energía y forestal avanzado ofrecen nichos para empresas de servicios técnicos, educación continua corporativa y manufactura de precisión. El costo laboral calificado sigue siendo inferior al de la Región Metropolitana, y la aglomeración de Planta CTFE y astilleros como Asmar genera demanda estable.
3. La Araucanía: alimentos con identidad y turismo de destino
La región combina producción de berries, apicultura y turismo rural con una marca territorial reconocida. Las empresas que integran trazabilidad, certificación de origen y canales de exportación directa capturan márgenes que la venta a granel no permite. El sello Koeyü y las redes de cooperativas mapuche ofrecen vías de asociación que también abren acceso a compras públicas con criterios de desarrollo local.
4. Los Lagos: acuicultura y su cadena de servicios
La industria del salmón, con sus polos en Puerto Montt y Chiloé, demanda servicios veterinarios, de bienestar animal, logística de frío y tratamiento de efluentes. Las empresas medianas con capacidades técnicas certificadas encuentran menos competencia que en los segmentos saturados del retail o servicios corporativos santiaguinos, y contratos plurianuales con operadores de clase mundial.
5. Coquimbo: astronomía, agroexportación y energía solar
La región concentra proyectos astronómicos internacionales que demandan servicios especializados de mantenimiento, hotelería técnica y logística de alta precisión. A ello se suma un valle agrícola de exportación —pisco, uva de mesa, paltas— y un creciente parque solar. La diversificación reduce el riesgo de depender de un solo ciclo productivo.
6. O'Higgins y Maule: agroindustria y logística intermedia
Las regiones centrales no están exentas de oportunidad: la descongestión logística del Puerto de San Antonio y la expansión frutícola generan demanda de servicios de empaquetado, transporte refrigerado y tecnología agrícola. La cercanía a Santiago permite operar con estructuras ligeras y ventas presenciales.
7. Magallanes: la frontera del hidrógeno verde y el turismo de especialidad
Los proyectos de hidrógeno verde en Punta Arenas y el turismo de aventura de alto valor constituyen dos mercados pequeños en tonelaje pero grandes en margen. La infraestructura de soporte —alojamiento corporativo, servicios de perforación, consultoría ambiental— está subdesarrollada respecto de la cartera de proyectos anunciada.
Cómo evaluar el salto regional
Tres criterios ordenan la decisión: primero, la existencia de un comprador ancla o cadena de valor que garantice demanda inicial; segundo, la disponibilidad de talento local o la viabilidad de traslado; tercero, los incentivos efectivos —franquicias tributarias de zonas francas en Magallanes y Tierra del Fuego, instrumentos Corfo regionales, compras públicas con criterios regionales—. Un clúster sin demanda comprobada es un eslogan; con demanda y actores identificados, es una estrategia de crecimiento más barata que la guerra por cuota de mercado en Santiago.
La conclusión es directa: el crecimiento de las empresas medianas chilenas en la próxima década probablemente se escribirá fuera de la Región Metropolitana. Los primeros en llegar, con estructura y paciencia, capturarán posiciones que después serán caras de disputar.