Litio con reglas nuevas: dónde queda el valor para las empresas medianas en la hoja de ruta estatal
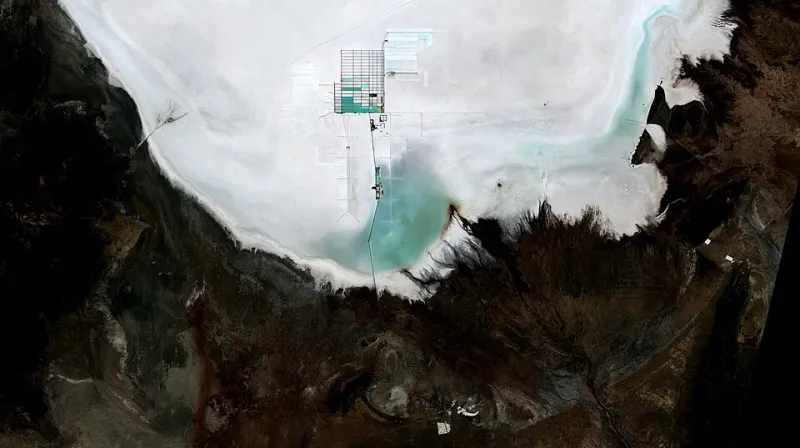
Photo: Oton Barros (DSR/OBT/INPE), Coordenação-Geral de Observação da Terra/INPE, http://www.dsr.inpe.br, CC BY-SA 2.0, via Wikimedia Commons
La discusión pública sobre la Política Nacional de Litio se ha concentrado en las grandes líneas: la participación de Codelco en el Salar de Atacama, el rol de Corfo y la apertura de contratos para proyectos privados. Sin embargo, para la gran mayoría del tejido empresarial chileno —las medianas empresas que proveen servicios, insumos y capacidad técnica— la pregunta relevante es otra: ¿qué lugar ocuparán en una industria que se está reordenando desde el Estado?
El cambio de lógica: de concesionario a socio
El modelo que reemplaza al esquema de concesiones plenas introduce una asociación público-privada en la que el Estado controla los recursos estratégicos y las empresas compiten por participación en fases específicas de la cadena. Esto significa que el valor ya no se captura automáticamente por quien controla el recurso, sino por quien demuestra capacidades diferenciadas: eficiencia hídrica, tecnología de extracción directa, logística de salmuera, certificación ambiental.
Para una mediana empresa, esta lógica tiene una consecuencia directa: la barrera de entrada no es el capital, sino la especialización. Los operadores que logren certificar capacidades en sostenibilidad hídrica o en procesamiento secundario tendrán un poder de negociación que antes estaba reservado a los grandes jugadores.
Tres frentes de oportunidad para proveedores y clusters
El primero es la provisión a las operaciones primarias. La expansión planificada en Atacama y en salares menores de la Región de Antofagasta requerirá servicios de mantenimiento, transporte especializado, ingeniería de detalle y gestión de residuos. Empresas con experiencia en minería tradicional pueden migrar con inversiones moderadas de adaptación técnica.
El segundo frente es el cluster secundario: química fina, carbonato de grado batería, sulfato de litio y ensamblaje de componentes para electrificación. Aquí el margen es mayor, pero también la exigencia de asociatividad. Una sola mediana empresa rara vez tiene la escala; consorcios de tres a cinco firmas con un socio tecnológico extranjero sí pueden.
El tercero es el capital humano. La escasez de técnicos en procesos químicos y de operadores con experiencia en ambientes de alta salinidad ya se percibe en Calama y Toconao. Programas de formación financiados conjuntamente con el Estado pueden convertirse en una ventaja competitiva difícil de replicar.
Escenarios de riesgo que todo directorio debe evaluar
Escenario base: la asociación público-privada avanza con reglas estables y los proyectos de expansión cumplen sus cronogramas. En este caso, las oportunidades para proveedores crecen de forma sostenida desde 2026.
Escenario regulatorio: cambios de gobierno o ajustes en la institucionalidad introducen incertidumbre sobre las condiciones de participación. Aquí, las empresas con contratos plurianuales y diversificación de clientes fuera del litio resisten mejor que las que se especializan por completo.
Escenario tecnológico: la extracción directa reduce la dependencia de evaporación en salar, modificando la demanda de servicios tradicionales. Las firmas que inviertan hoy en capacidades asociadas a nuevas tecnologías de extracción se protegen contra este giro.
Una matriz de decisión para directivos
Recomendamos evaluar el ingreso a la cadena del litio con cuatro preguntas: ¿cuál es nuestra capacidad técnica transferible? ¿Qué porcentaje de ingresos estamos dispuestos a concentrar en un solo sector? ¿Podemos formar parte de un consorcio sin perder control accionario? ¿Tenemos tolerancia a horizontes de retorno superiores a cinco años?
Las empresas que responden afirmativamente a al menos tres de estas preguntas tienen un caso razonable para entrar como proveedoras especializadas. Las que no, probablemente capturan más valor como inversionistas pasivas a través de instrumentos de deuda de proyectos o fondos sectoriales.
Conclusión
La nueva hoja de ruta estatal no excluye a las medianas empresas; las ordena. El valor migrará hacia quienes ofrezcan capacidades certificables y asociatividad estratégica. En Prospectiva Chile creemos que la ventana para posicionarse antes de que se definan los operadores principales está abierta por un período acotado: quienes esperen a ver el mapa completo llegarán tarde a las mesas de negociación.